
信用卡預借現金怎麼算才不吃虧? 13 家銀行額度、利率、手續費一次比
預借現金幾分鐘就拿得到錢,但手續費是「借當下就收」。這篇把各家銀行的手續費、循環利率、額度規則整理成一張表,再教你算真實成本、判斷該不該借,附兩個可以直接用的試算器。
先講結論:信用卡預借現金就是把信用額度直接變現金的短期借款,不用審核。代價是每筆先收約 3%~3.5% 再加 100~150 元手續費,沒在當期繳清還要付最高年利率 15% 的循環利息。 只適合金額小、一個帳單週期內一定還得完的急用;要借超過一個月,信貸或其他方案通常更省。
CHAPTER 01信用卡預借現金是什麼?用信用額度跟銀行借現金
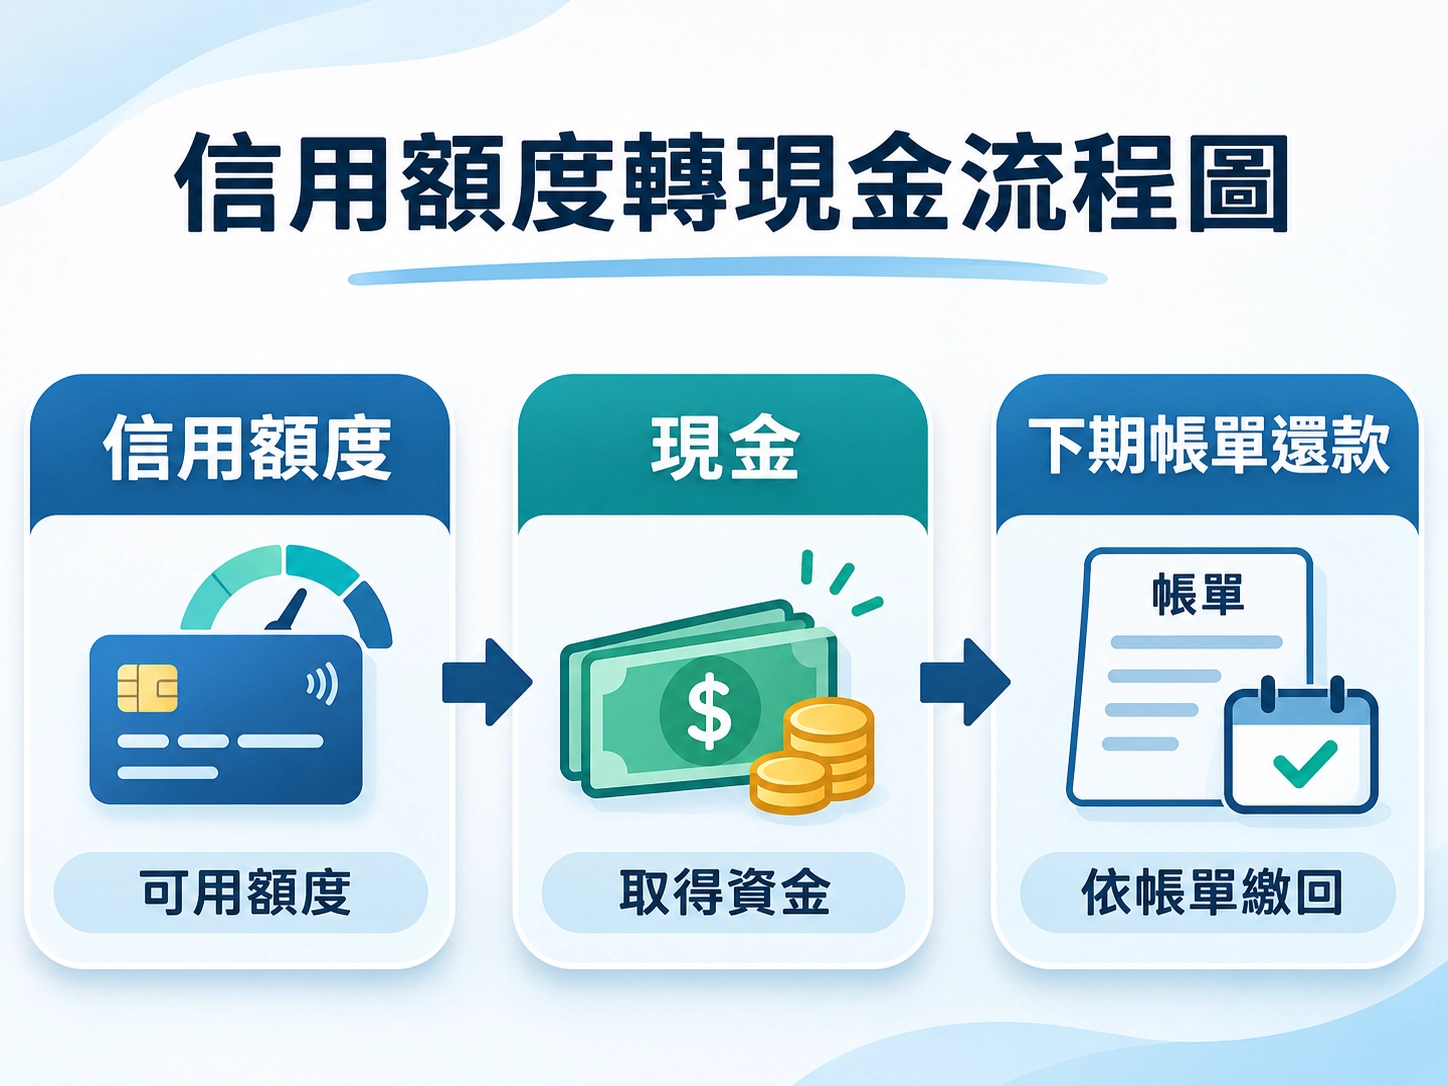
預借現金就是拿信用卡「還沒用掉的額度」換成現金,借款和手續費會出現在下一期帳單, 本質是一筆跟發卡銀行借的短期小額借款,不是領你自己的錢。
很多人以為它跟提款卡領錢差不多,其實完全兩回事:提款卡領的是存款,預借現金是銀行先墊錢給你,之後要連本帶費用還回去。
預借現金跟刷卡消費差在哪?
| 比較 | 一般刷卡消費 | 預借現金 |
|---|---|---|
| 拿到什麼 | 商品或服務 | 現金,或轉入你的帳戶 |
| 手續費 | 國內消費通常沒有 | 每筆都收,借當下就產生 |
| 當期繳清 | 不用利息 | 不用利息,但手續費照收 |
| 沒繳清 | 未繳部分跑循環利息 | 未繳部分跑循環利息 |
| 回饋 | 多數有紅利或現金回饋 | 通常不給回饋 |
回饋規則依各卡權益為準,例如永豐、台新的回饋條款都明寫預借現金不算一般消費。
預借現金跟現金卡一樣嗎?
不一樣。現金卡是一開始就設計來借錢的獨立產品,在 2005 年前後的雙卡風暴後大幅退場;預借現金只是信用卡附帶的功能,額度包在信用卡裡面。兩者的利息都受同一條 15% 循環利率上限管。
誰可以用預借現金?
- 持有正常繳款狀態的信用卡,而且銀行有開放預借現金功能。
- 有設定「預借現金密碼」,ATM 提領一定要用到。
- 卡片還有剩餘可用額度。
不用填申請書、不用財力證明、不用等核貸,這是它最大的優勢,也是最容易讓人「順手多借」的地方。
CHAPTER 02預借現金額度有多少?多數銀行只給信用額度約 1 成
預借現金額度 不等於信用卡總額度。根據 工商時報引述銀行主管說法,多數銀行已把預借額度從信用額度的 5 成一路降到 1 成, 刷卡額度 20 萬,多半最多只能借 2 萬;信用狀況不好甚至不給。
銀行官方怎麼說預借額度?
各銀行幾乎都不公開固定比例,而是「依個人信用給」。以下是官網原文重點:
| 銀行 | 官方說法 |
|---|---|
| 台北富邦 | 可預借額度隨持卡人消費及信用情況變動,以帳單顯示的上限和銀行系統為準 |
| 台新 | 預借額度須在可用額度內,核卡後依信用條件給予;臨時調高的額度不計入預借額度 |
| 其他銀行 | 帳單多會分別列出「國內一般預借現金額度」和「國外一般預借現金額度」 |
算算看:我大概能預借多少?
預借額度和刷卡共用總額度,取兩者較低的那個才是你真正能借的。
單筆、單日還有上限
- ATM 單筆:以富邦為例,自家 ATM 單筆 3 萬、他行 ATM 單筆 2 萬,單筆最低 1,000 元,以千元為單位。
- 轉入他行帳戶:台新網銀、App 預借轉他行,比照非約定轉帳,單日累計 10 萬、每月 20 萬。
CHAPTER 032026 各銀行預借現金手續費、利率、額度總整理
主流手續費是 預借金額 × 3% 或 3.5%,再加 100~150 元,借 1 萬大約 350~500 元。循環利率各家都在 15% 以內,實際利率依你的信用評等決定,印在帳單上。
13 家主要銀行比較表(官網與銀行揭露條款)
| 銀行 | 預借現金手續費 | 借 1 萬 | 借 3 萬 | 循環年利率 | 額度規則 | 資料來源 |
|---|---|---|---|---|---|---|
| 中國信託 | 每筆 × 3.5% + 150 元 | 500 元 | 1,200 元 | ARMs 指數+5.97%~13.47%(上限 15%) | 依帳單與 App 顯示 | 中信信用卡揭露條款(袋鼠金融卡片頁轉載) 銀行揭露轉載 |
| 國泰世華 | 每筆 × 3% + 150 元(或 5 美元) | 450 元 | 1,050 元 | 6.75%~15% | 依帳單與 App 顯示 | 國泰世華信用卡權益手冊 官方 |
| 台北富邦 | 每筆 × 3.5% + 150 元 | 500 元 | 1,200 元 | 指數型房貸基準利率+4.75%~13.91%(上限 15%) | 隨消費與信用變動;ATM 本行單筆 3 萬、他行 2 萬;單筆最低 1,000 元 | 台北富邦預借現金說明 官方 |
| 玉山 | 每筆 × 3.5% + 150 元(或 5 美元/550 日圓/4 歐元) | 500 元 | 1,200 元 | 5.88%~15% | 依帳單與 App 顯示 | 玉山信用卡揭露條款(袋鼠金融卡片頁轉載) 銀行揭露轉載 |
| 台新 | 每筆 × 3.5% + 150 元(或 5 美元/4 歐元/705 日圓) | 500 元 | 1,200 元 | 2.88%~15% | 依信用條件給予,須在可用額度內;轉他行單日 10 萬、每月 20 萬 | 台新預借現金服務說明 官方 |
| 永豐 | 每筆 × 3.5% + 100 元(或 3.5 美元/350 日圓/3 歐元) | 450 元 | 1,150 元 | 5%~15% | 依帳單與 App 顯示;ATM、電話、網路單筆手續費最低 200 元 | 永豐 2026 年信用卡權益公告 官方 |
| 聯邦 | 每筆 × 3.5% + 100 元 | 450 元 | 1,150 元 | 5%~15% | 依帳單與 App 顯示 | 聯邦信用卡揭露條款(袋鼠金融卡片頁轉載) 銀行揭露轉載 |
| 滙豐 | 每筆 × 3.5% + 100 元 | 450 元 | 1,150 元 | 5.68%~15% | 依帳單與 App 顯示 | 滙豐信用卡 2026 春節公告 官方 |
| 星展 | 每筆 × 3.5% + 100 元 | 450 元 | 1,150 元 | 5.99%~14.99% | 依帳單與 App 顯示 | 星展信用卡兌換條款 官方 |
| 渣打 | 每筆 × 3.5% + 100 元 | 450 元 | 1,150 元 | 7.9%~15% | 依帳單與 App 顯示 | 渣打信用卡活動頁揭露 官方 |
| 遠東商銀 | 每筆 × 3% + 150 元 | 450 元 | 1,050 元 | 6.74%~14.99% | 依帳單與 App 顯示 | 遠東商銀信用卡揭露條款(袋鼠金融卡片頁轉載) 銀行揭露轉載 |
| 第一銀行 | 每筆 × 3.5%(最低 100 元/3.5 美元/400 日圓/3 歐元) | 350 元 | 1,050 元 | 最高 15% | 依帳單與 App 顯示 | 第一銀行卡片資訊(Money101) 銀行揭露轉載 |
| 元大 | 每筆 × 3.5% + 100 元* | 450 元 | 1,150 元 | 2.92%~15% | 依帳單與 App 顯示 | 元大 2025 Q4 信用卡重要資訊(利率) 官方 |
查證日:2026 年 11 月 3 日。「官方」=銀行官網或銀行公告文件;「銀行揭露轉載」=信用卡廣告依規定揭露的利率費用文字,經比價網轉載。中信、富邦採「指數+加碼」浮動計價,上限 15%。永豐 ATM、電話、網路預借每筆手續費最低 200 元,臨櫃最低 500 元(依 Money101 整理)。*元大手續費各比價網寫法不一(3% 或 3.5% + 100 元),本表採較保守的 3.5%,借之前請向元大確認。
其他銀行參考(比價網整理,未經官網核對)
| 銀行 | 預借現金手續費 | 循環年利率 |
|---|---|---|
| 華南銀行 | 每筆 × 3% + 100 元 | 5.36%~15% |
| 合作金庫 | 每筆 × 3% + 150 元 | 4.15%~14.75% |
| 凱基 | 每筆 × 3% + 100 元 | 6.25%~15% |
| 新光 | 每筆 × 3% + 100 元 | 5.46%~15% |
| 樂天 | 每筆 × 3.5% + 150 元 | 6.75%~15% |
| 彰化銀行 | 每筆 × 3.5% | 8.63%~15% |
| 土地銀行 | 每筆 × 3% + 150 元 | 4.97%~14.77% |
| 臺灣銀行 | 每筆 × 3% + 150 元 | 4.25%~10.25% |
| 上海商銀 | 每筆 × 3% + 150 元 | 5.46%~15% |
| 兆豐 | 每筆 × 3% + 150 元 | 請以官網公告為準 |
| 安泰 | 每筆 × 3.5% + 100 元 | 8.88%~15% |
| 美國運通 | 國內不提供預借現金;國外 3.5% 或 100 元取高者 | 9.99%~14.99% |
資料來源: Money101 各銀行預借現金比較(2026/6/25 更新)。我們比對發現比價網的富邦、渣打數字和官網不同,所以這張表只當參考。
看表的 3 個重點
- 小額看固定費:借 5,000 元時,固定費 150 元就占了 3%,固定費低的銀行比較划算。
- 最低利率很少人拿得到:元大公開的分布顯示,拿到最低級距 2.92% 的人只占 0.08%。
- 真正要比的是你帳單上的利率:同一家銀行,每個人的利率都不同。
容易漏算的額外費用
- 轉入他行帳戶:台新網銀、App 預借轉他行,每次加收 100 元匯款作業處理費。
- 國外 ATM:當地提供服務的銀行可能另外收費,台新官網提醒會列在帳單上。
- 每筆都收固定費:同樣借 3 萬,分 3 次借,固定費就收 3 次。
CHAPTER 04預借現金利息怎麼算?當期繳清 0 利息,沒繳清跑循環
在當期帳單繳款截止日前全額繳清,就不用付利息;沒繳清的部分用你那張卡的循環利率按日計息,法定上限年利率 15%。
循環利率上限 15% 從哪來?
依 銀行法第 47 條之 1,2015 年 9 月 1 日起,信用卡循環信用利率不得超過年利率 15%,法院判決也直接引用這條。15% 是天花板,銀行會依信用評分給「差別利率」。
元大數據出自 元大銀行 2025 年第 4 季信用卡重要資訊;台新分級出自台新信用卡利率與費用公告。
預借現金利息公式
計息起點看各銀行約款。像台新、元大、富邦的條款都寫「自各筆帳款入帳日起」計息,所以拖一點點不只算拖的那幾天,是從入帳那天就開始算。
實際算一次:借 3 萬,拖 60 天才還
- 手續費(3.5% + 100 元):1,150 元
- 利息(15%、60 天):30,000 × 15% × 60 ÷ 365 ≈ 740 元
- 總成本約 1,890 元
富邦官方案例:最長 47 天免息怎麼來
依 台北富邦預借現金說明:結帳日 2 號、繳款截止日 18 號的持卡人,1 月 3 日借 1 萬,2 月 2 日帳單 10,500 元(含手續費 500 元),2 月 18 日前繳清就不用利息,最長享 47 天免息。
只繳最低應繳會怎樣?
剩下的全部轉成循環,利息一天一天滾;連最低應繳都沒繳,還會加收違約金。台新條款也寫明,沒繳足最低應繳的人,循環利率可能被調到 15%。
CHAPTER 05預借現金真實成本:手續費換算年化,比你想的貴很多
只看「免息」會誤判。 借 1 萬、手續費 500 元、30 天就還,等於 30 天付了 5% 成本,簡單年化大約 61%。用錢天數越短、金額越小,年化越高。
為什麼要換算年化?
信貸報的是年利率,預借現金的成本卻藏在一次收的手續費裡。換成同一把尺,才看得出哪個貴。
| 情境(借 1 萬、手續費 500 元) | 總成本 | 簡單年化 |
|---|---|---|
| 15 天就繳清 | 500 元 | 約 121.7% |
| 30 天繳清 | 500 元 | 約 60.8% |
| 用滿 47 天免息期 | 500 元 | 約 38.8% |
| 沒繳清,拖 90 天(15%) | 870 元 | 約 35.3% |
簡單年化 =(手續費+利息)÷ 借款金額 × 365 ÷ 用錢天數,方便比較的估算,不是法定總費用年百分率。
信用卡預借現金試算器(可直接選銀行)
借 3 萬拖越久,成本長這樣
假設手續費 × 3.5% + 100 元、循環年利率 15%,中間完全沒還本金:
| 拖多久才還清 | 手續費 | 循環利息 | 總成本 |
|---|---|---|---|
| 當期繳清 | 1,150 元 | 0 元 | 1,150 元 |
| 90 天 | 1,150 元 | 約 1,110 元 | 約 2,260 元 |
| 180 天 | 1,150 元 | 約 2,219 元 | 約 3,369 元 |
| 365 天 | 1,150 元 | 4,500 元 | 5,650 元 |
拖一年,成本快吃掉借款的兩成,還沒算可能的違約金。
CHAPTER 06預借現金怎麼借?ATM、網銀、App、電話、臨櫃 5 種管道
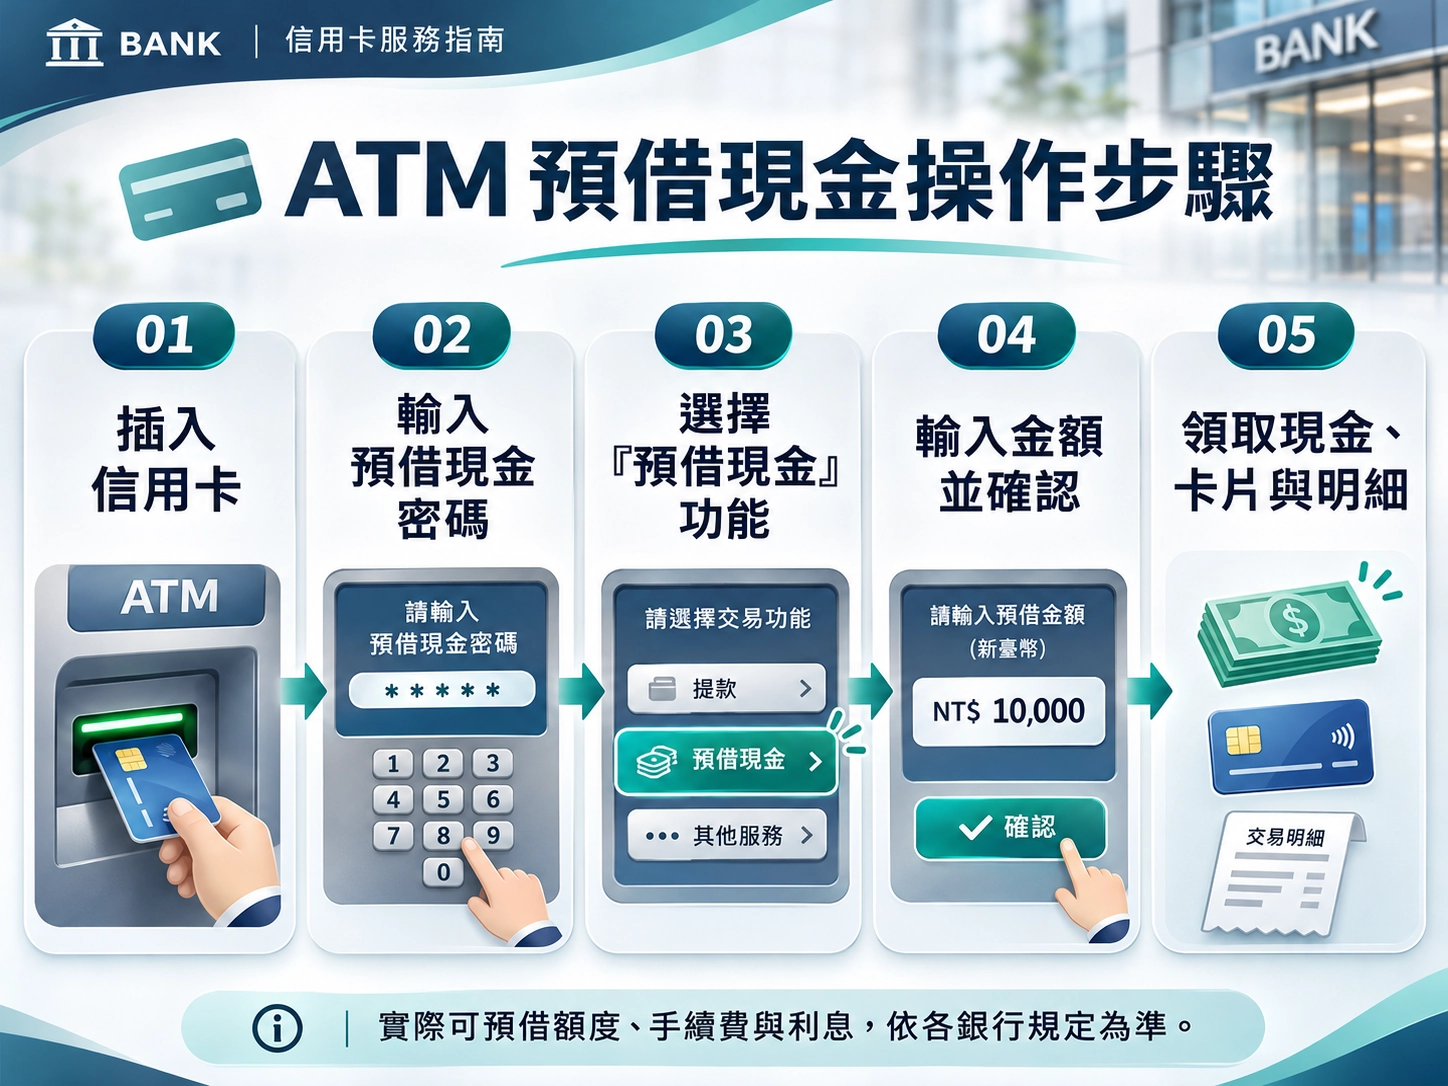
最快是 ATM 插卡輸入預借現金密碼直接領現金;不想跑 ATM,用網銀、App 或打客服把錢轉進自己帳戶;人在國外找貼有 VISA、Mastercard、JCB 標誌的 ATM。
5 種管道比較
| 管道 | 需要什麼 | 錢怎麼拿 | 注意 |
|---|---|---|---|
| ATM | 信用卡+預借現金密碼 | 直接領現鈔 | 單筆有上限,他行 ATM 更低 |
| 網路銀行 | 網銀帳號 | 轉入本人帳戶 | 轉他行可能加收處理費 |
| 行動 App | App 登入驗證 | 轉入本人帳戶 | 部分銀行有每日限額 |
| 電話客服 | 身分核對 | 轉入本人帳戶 | 要在服務時間內 |
| 臨櫃 | 信用卡+身分證件 | 現金或轉帳 | 不是每家分行都有,先問 |
ATM 預借現金 4 步驟
- 確認有預借現金密碼,沒有就先打客服或用網銀、App 設定。
- 找貼有 VISA、Mastercard、JCB,或聯合信用卡中心、財金公司標誌的 ATM。
- 插卡,選預借現金,輸入密碼和金額。
- 收好明細,記下預借日期,回頭對帳單。
台新提醒:密碼連續輸錯 3 次會失效,要打客服重新設定。
出國預借現金要注意什麼?
費用會疊加
除了發卡銀行的手續費,當地 ATM 業者也可能收服務費。台新官網寫明會先讓你選擇是否同意,同意才扣款並列在帳單上。
先比較其他領錢方式
出國前開通金融卡跨國提款,或直接帶外幣現鈔,通常比預借現金便宜。預借現金留給「錢包掉了、只剩信用卡」這種真的沒辦法的時候。
CHAPTER 07預借現金會影響信用、聯徵嗎?會,尤其是準備申貸的人
準時還,預借現金不會變成「不良紀錄」。 但銀行普遍把它看成資金吃緊的訊號,近期要申請房貸、信貸的人最好先別碰。
為什麼會影響信用評分?
金融聯合徵信中心的信用報告會彙整你的信用卡和借款紀錄。常見評分面向有繳款行為、負債總額(含額度使用率)、負債型態(有沒有用循環信用)、信用長度和新申請查詢次數。
- 額度使用率變高:預借直接吃掉額度。
- 動用循環信用:沒繳清就進入循環,負債型態變差。
- 遲繳:這才是會變成不良紀錄的地方。
工商時報報導中,銀行主管直言會用預借現金的多半被視為高風險客戶;自由時報 2020 年也引述專家提醒,預借現金通常會影響個人信用評分。
準備申請房貸、信貸,怎麼安排?
| 你的狀況 | 建議做法 |
|---|---|
| 3~6 個月內要申貸 | 盡量不要預借現金,帳單全額繳清 |
| 已經預借了 | 當期全額繳清,不要轉循環 |
| 已有循環餘額 | 先還清或用低利方案整合,再送貸款 |
| 想知道自己分數 | 到聯徵中心線上查詢,每年有免費次數 |
負債比 22 倍也要一起看
銀行看無擔保負債有一條常見門檻:信用卡、現金卡、信貸加總不宜超過平均月收入 22 倍, 渣打銀行債務整合說明有列出這條。預借現金沒還的餘額也算在內。
CHAPTER 08信用卡預借現金推不推薦?短期救急可以,長期周轉不推
推薦給「幾千到一兩萬、下一期帳單一定繳得完」的急用;不推薦給要借好幾個月、拿來繳別張卡,或已經在跑循環的人。它的優點是快,缺點是貴、很容易越借越多。
- 不用審核、不用財力證明
- ATM 24 小時都能借
- 當期繳清不用利息
- 每筆先收手續費、不退
- 沒繳清跑循環利息
- 吃掉刷卡額度、可能影響信用評分
這些人可以考慮
- 出國錢包掉了、只剩信用卡,急需當地現金。
- 醫療、修車等臨時支出,下個月薪水一定進來。
- 金額小、天數短,算過手續費可以接受。
這些人別碰
- 拿預借現金去繳另一張卡的卡費,等於以債養債。
- 已經只繳最低應繳、帳單在跑循環。
- 借的錢超過一個帳單週期才還得完。
- 近期要申請房貸、車貸、信貸。
兩個常見情境,你是哪一種?
情境 A:月底差 8,000 元繳房租
下個月 5 號發薪、帳單 20 號才要繳。借 8,000 元,手續費約 380~430 元,薪水進來馬上全額繳清,成本可控,是預借現金的合理用法。
情境 B:每個月都差一點,已經借第三次
這時候預借現金已經不是救急,是固定缺口。手續費每次重收、帳單越堆越高,應該改成有固定期數的貸款把月付攤平,再回頭檢查開銷。
借之前問自己 3 題
- 這筆錢,下一期帳單我能全額繳清嗎?
- 手續費加上可能的利息,我能接受嗎?
- 有沒有更便宜的選項,例如家人周轉、保單借款、信貸?
只要有一題答不出來,就先停下來比方案。
CHAPTER 09預借現金 vs 信貸 vs 小額借款,怎麼選?看你要借多久
借幾天到一個月選預借現金;借半年以上、金額較大選信貸;銀行條件不夠才看合法小額借款。關鍵是用錢時間,不是誰最快。
4 種常見借錢方式比較
| 比較 | 預借現金 | 銀行信貸 | 合法小額借款 | 信用卡分期 |
|---|---|---|---|---|
| 速度 | 幾分鐘 | 數小時到數天 | 快,依業者而定 | 刷卡後申請 |
| 審核 | 不用 | 看收入、聯徵 | 相對彈性 | 依銀行 |
| 主要成本 | 手續費+循環利息(上限 15%) | 年利率+開辦費 | 利率通常較高 | 分期利率或手續費 |
| 適合天數 | 一個帳單週期內 | 1~7 年 | 短中期 | 3~24 期常見 |
| 適合誰 | 小額急用、馬上能還 | 信用正常、收入穩定 | 銀行不好過件的人 | 買特定商品 |
各方案實際利率、費用依金融機構與個人條件而定。
想要線上、快速的替代方案
純網銀信貸全程在手機完成,可以看 LINE Bank 信貸好辦嗎?額度、利率整理。想比較更多線上管道,看 2026 線上借款 App 推薦與詐騙避雷,或先搞懂 借款 App 是什麼、合不合法。
已經預借現金還不出來,怎麼辦?
- 先止血:停止再預借、停止用新卡繳舊卡,至少繳最低應繳,避免違約金和遲繳紀錄。
- 盤點負債:把每張卡的欠款、利率、繳款日列成表,先處理利率最高的。
- 評估整合或協商:信用還正常、收入穩定,可以申請低利信貸把卡循還掉;真的無力繳款才考慮跟銀行協商。更多選項看 網易貸其他借款攻略:債務整合與協商。
CHAPTER 10信用卡預借現金常見問題 FAQ
整理大家最常問的 10 個預借現金問題,每題第一句就是答案。
Q1:預借現金一定要密碼嗎?忘記密碼怎麼辦?
ATM 預借一定要預借現金密碼。忘記的話打發卡銀行客服,或用網銀、App 重新設定;台新提醒連續輸錯 3 次密碼就會失效。
Q2:預借現金當期全額繳清,還要付利息嗎?
不用付利息,但手續費一樣要付。手續費在借的當下就產生,會併入帳單收取。
Q3:各家銀行預借現金手續費差多少?
借 1 萬元,主要銀行的手續費大約 350~500 元。主流算法是金額 × 3% 或 3.5% 再加 100~150 元,第一銀行則是 3.5%、最低 100 元。
Q4:預借現金額度通常有多少?
多數銀行只給信用額度約 1 成。工商時報引述銀行主管說法,刷卡額度 20 萬多半最多只能借 2 萬,實際以帳單和 App 顯示為準。
Q5:ATM 預借現金一次最多能領多少?
每家銀行不同。以富邦為例,自家 ATM 單筆上限 3 萬元、他行 ATM 2 萬元,超過可改用網銀、App 或臨櫃。
Q6:預借現金的循環利率會超過 15% 嗎?
不會。依銀行法第 47 條之 1,2015 年 9 月 1 日起信用卡循環利率上限為年利率 15%,實際利率依你的信用評等而定。
Q7:預借現金只繳最低應繳金額可以嗎?
可以,不會被當成遲繳,但剩下的部分會按日計算循環利息,而且多數銀行從入帳日起算,越拖越貴。
Q8:預借現金會影響申請房貸或信貸嗎?
可能會。額度使用率升高、動用循環信用都可能拉低信用評分,銀行也常把預借現金視為資金吃緊的訊號,近期要申貸建議避免。
Q9:預借現金可以分期還嗎?
部分銀行有「預借現金分期」,會另外約定分期利率和費用。申請前先看總費用,跟信貸比一比再決定。
Q10:出國用信用卡預借現金划算嗎?
通常不划算。除了預借手續費,當地 ATM 也可能加收服務費,出國前開通金融卡跨國提款或準備外幣現鈔比較省。